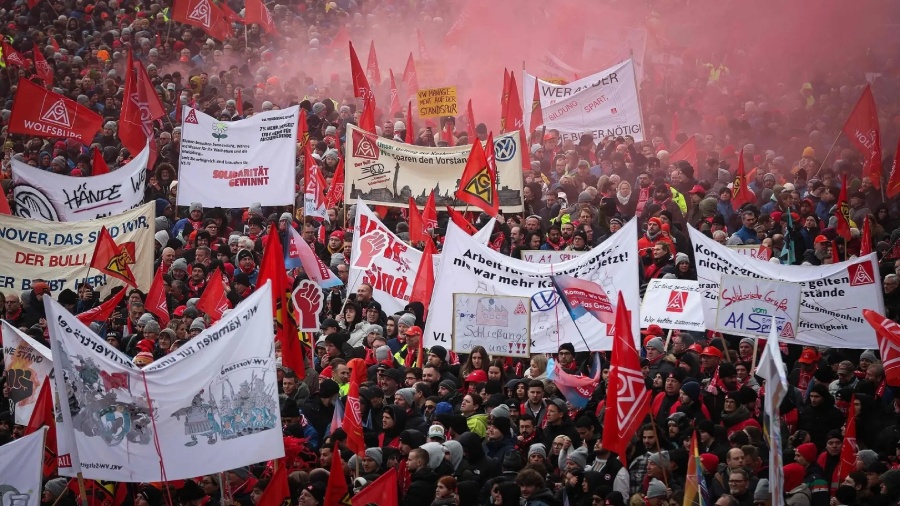
Dice “La Vanguardia” (22/09/2026) que “el centro no está de moda”, refiriéndose con indisimulada inquietud a la dinámica que ha marcado los últimos comicios regionales en Alemania – hundimiento estrepitoso de la CDU, avance de la extrema derecha, triunfo de Die Linke en Berlín… – y que lleva camino de transformar las decisivas elecciones presidenciales francesas de 2027 en un duelo entre Marine Le Pen y Jean-Luc Mélenchon. Evidentemente, no se trata de una moda, de un fenómeno caprichoso y pasajero, sino del reflejo político-institucional de un cambio de paradigma en la lucha de clases a nivel mundial. Las reconfiguraciones impulsadas por el tecno-capitalismo no dejan margen para el mantenimiento del statu quo anterior, del pacto social – incluso erosionado por décadas de neoliberalismo – sobre el que se han sostenido las democracias liberales. La derecha conservadora, sintiendo el suelo electoral de las clases medias desagregarse bajo sus pies, asume cada vez más abiertamente los postulados de la extrema derecha… y se ve rebasada por el ímpetu ultra.
Pero la socialdemocracia se enfrenta también a un dilema existencial. Su predicamento es indisociable del Estado del Bienestar que contribuyó a levantar y que identifica al modelo social europeo. Los vientos reaccionarios que soplan sobre las naciones postindustriales pretenden reducirlo a un recurso asistencial o reservarlo a unos beneficiarios “nacionales”, identificados arbitrariamente, según criterios étnicos y culturales. La socialdemocracia no puede recuperar su influencia invocando el pasado. Nada sería tan ilusorio como pensar que podemos volver a los “buenos tiempos” de la moderación y la alternancia política. (En realidad, el incierto presente que vivimos se fraguó, de desregulación en incremento de las desigualdades, durante una globalización que en su día algunos llamaron “feliz”). La entente entre socialdemócratas y democristianos que ha presidido hasta ahora el funcionamiento de las instituciones comunitarias se ha resquebrajado irremisiblemente. El reciente choque en torno a las políticas migratorias de la UE da fe de ello.
El socialismo democrático debe tomar acta del fin de una época y de la necesidad de pergeñar un nuevo programa. Un programa, acorde con sus valores, que responda a los desafíos planteados por las tensiones geoestratégicas y las crisis multiformes que provocan, los impactos del calentamiento global o la incidencia de las nuevas tecnologías en el devenir de nuestras sociedades. Es del todo imposible preservar siquiera las conquistas sociales aún existentes en modo defensivo. Y aún menos buscar una salida a esas crisis y tensiones en el marco de los Estados nacionales. El hundimiento al que están abocadas las formaciones de la derecha tradicional está determinado, en primer lugar, por su repliegue nacional y su subordinación a los intereses de las élites más acaudaladas de cada país. El canciller Merz, por ejemplo, espera hacer frente a la crisis industrial que se cierne sobre Alemania – Volkswagen plantea suprimir 150.000 puestos de trabajo bajo la presión de la competencia china – reasignando algunas fábricas a la producción de armamento; pero, sobre todo, recortando en prestaciones sociales y negándose al incremento del presupuesto de la UE, a todas luces insuficiente. Por ese camino, que sigue también el titubeante gobierno francés, el fracaso está garantizado. “Nunca, desde el fin de la Segunda Guerra mundial – se alarma el rotativo “Le Monde” en su edición del 22/09/2026 -, los dirigentes de Francia y Alemania se han visto tan debilitados, y al mismo tiempo. Nunca partidos de extrema derecha fueron tan potentes, de modo concomitante, con el proyecto común de destruir la UE y reducir Europa a un agregado de Estados-nación.” La socialdemocracia, por su parte, no puede existir al margen del proyecto europeo. Y Europa no será sin el empuje y el liderazgo de una socialdemocracia renovada. La cuestión es si será capaz o no de efectuar el reinicio que exige ese nuevo escenario. Si volver al pasado es imposible, no resulta menos ímprobo afrontar el presente ateniéndose a “la vieja y probada táctica”, como decía Engels en los tiempos gloriosos del ascenso del movimiento obrero alemán.
El esquema de un programa mínimo y un programa máximo, separados por toda una etapa histórica de acumulación de logros, debe remitirse al museo de antigüedades del pensamiento progresista. La disyuntiva que plantea la obsolescencia histórica del capitalismo se sitúa entre una involución teñida de autoritarismo, sufrimiento humano y desastres medioambientales… o un decidido salto adelante civilizatorio. Hace falta un programa de transición, capaz de congregar y movilizar a una mayoría social en torno a medidas tan enérgicas como la propia radicalidad de la crisis sistémica plantea. Los parámetros de la etapa anterior han quedado superados por los acontecimientos. Urge una puesta en común de las experiencias y perspectivas del socialismo europeo – y del prometedor socialismo americano -. Es necesaria una elaboración programática conjunta y una hoja de ruta compartida que articule la acción progresista en cada país. Sin ese retorno de un internacionalismo práctico, que pase de la invocación de la fraternidad a su concreción, será imposible resistir a las presiones que amenazan con fracturar nuestra sociedad, enfrentando a pobres contra pobres.
Algunos mimbres de ese programa tendrán que ver con aspectos de la economía política tan cruciales como la fiscalidad, la financiación de los Estados y la reforma de instituciones constituidas en los años del liberalismo triunfante. Hace unas semanas, evocábamos en este mismo blog la cuestión de la “tasa Zucman”, una propuesta de tributación de los inmensos patrimonios acumulados por unos multimillonarios que eluden pagar impuestos sobre la renta. La transición ecológica requerirá inversiones masivas que solo podrán financiarse, entre otras medidas, poniendo a contribución a los ultrarricos y acabando con la evasión fiscal. Pero esas inversiones tampoco alcanzarían el nivel requerido sin atajar la sangría de recursos que supone el servicio de la deuda contraída por los Estados. Sus déficits propician el aumento de la deuda, y ese incremento empeora la calificación de la solvencia en los mercados financieros. Con el consiguiente encarecimiento de los intereses a satisfacer. Hablamos de unas partidas presupuestarias que detraen sumas enormes a las inversiones públicas. En Francia, al calor de un ambiente pre-electoral, se ha reabierto la discusión sobre la posible suspensión del pago de una parte sustantiva de esa deuda – en torno al 30% sobre el total de la misma -, que obra en poder del Banco Central, y que podría transferirse a un fondo destinado a la transición ecológica.
El artículo de la catedrática de economía Jézabel Couppey-Soubeyran que se recoge a continuación plantea justamente los términos de ese debate, llegando a cuestionar el papel atribuido a los bancos centrales y al propio BCE según la actual normativa comunitaria, expresamente restrictiva en cuanto a sus funciones. (Funciones muy focalizadas en la contención de la inflación, siguiendo un manual monetario clásico – el encarecimiento del crédito para frenar el consumo – cuyos efectos pueden ser recesivos cuando la causa de la subida de precios no tiene que ver con un aumento de la demanda, sino con la crisis energética derivada de una guerra). He aquí un ejemplo de los campos “espinosos” que debería abordar la reflexión colectiva de la izquierda. Se requiere audacia para salir de los caminos trillados del neoliberalismo. La extrema derecha se nutre de la asfixia que provoca su angostura en la vida cotidiana de las familias trabajadoras y de las clases medias. El socialismo sólo volverá a erguirse dejando atrás esos senderos que conducen a ninguna parte.
Lluís Rabell
22/09/2026
La espinosa ecuación de las finanzas públicas
El economista Albert Hirschman (1915-2012) se habría reído a gusto con los “argumentos de inanidad” que suscita la propuesta de anular la parte de la deuda pública en manos del banco central. “Ilusoria”, “estúpida”, “fantasiosa”, “inútil”, “peligrosa”. El registro de la “retórica reaccionaria”, que el economista había analizado en un ensayo publicado por la editorial Fayard, en 1991, (Dos siglos de retórica reaccionaria), se abre de par en par. Por supuesto, esa propuesta no resolverá por sí misma la espinosa ecuación de las finanzas públicas, y sus partidarios lo saben muy bien. Sin embargo, más allá de su recuperación por parte de Jean-Luc Mélenchon y su movimiento, La France insoumise, hay que reconocer a esta idea tres méritos – pedagógico, dialéctico y heurístico – que hacen de ella una herramienta muy útil para repensar el marco de las finanzas públicas y el papel de los bancos centrales.
Primer mérito: dicha propuesta obliga a responder a algunas cuestiones que son frecuentemente ignoradas en el debate democrático. ¿Cómo se financian los Estados? ¿Por qué lo hacen acudiendo a los mercados y no a su banco central? A partir de la entrada en vigor del Tratado de Maastricht, en 1993, la financiación monetaria de los Estados quedó prohibida, arguyendo que tenía efectos inflacionistas. Así pues, los Estados buscan empréstitos en los mercados, bajo la presión constante de los inversores, y refinancian su deuda reembolsando los antiguos préstamos mediante otros nuevos en detrimento de las inversiones. Pero, en el período que va desde la crisis financiera de 2007-2008 hasta el final de la pandemia, los bancos centrales del Eurosistema (Banco de Francia, Bundesbank, etc.) se convirtieron en acreedores de los Estados por un montante que equivalía, en 2022, a una tercera parte de sus deudas. Sin embargo, un banco central no es un acreedor como los demás. Es una entidad paciente: conserva los títulos que obran en su poder y no los revende ante la menor incertidumbre. La parte de la deuda que posee se encuentra a buen recaudo y favorece así unos tipos de interés más bajos en los mercados financieros. El banco central no está sujeto a las constricciones presupuestarias de un acreedor ordinario; financia sus compras creando moneda central, y nada obliga al Estado accionista a recapitalizarlo. Un banco central puede funcionar con fondos propios negativos. De ahí nace la idea de que los bancos centrales del Eurosistema anulen, totalmente o en parte, las deudas de los Estados de la eurozona, liberando unos tres billones de euros de capacidad de endeudamiento para poder invertir en la transición ecológica y la reducción de los gastos energéticos. Lo que permitiría colmar durante seis años el déficit inversor – del orden del 5% del PIB – identificado por Mario Draghi en su informe de 2024.
Insultos y contraargumentos
Segundo mérito, de orden dialéctico: bien entendida, la propuesta articula dos cuestiones que habitualmente se consideran por separado; es decir, la gestión de la deuda y la financiación de las inversiones que requieren las transformaciones ecológica y estratégica. Pues, en efecto, la anulación de la deuda solo se produce a condición de invertir el montante anulado en dicha transformación. Y ahí está su límite, dado que, si bien esa operación abriría el flujo de inversiones no financiables por parte del sector privado, no representa una fuente perenne de financiación. Eso sin contar con que refinanciar con los actuales tipos de interés (en torno al 4%) cuesta más caro que en la época anterior. (…) Pero los “retóricos de la inanidad” prefieren el insulto y los contraargumentos inconsistentes: invocan el pánico de los mercados, cuando en realidad no habría acreedores privados afectados por esa medida; hablan de inflación, cuando, de hecho, la quita de una deuda no crea moneda – antes bien evita una destrucción monetaria -. Por otra parte, el vínculo entre moneda e inflación no se verifica empíricamente. En cuanto al argumento según el cual el banco central, privado de los intereses que le reportarían los títulos así anulados, ya no estaría en condiciones de remunerar las reservas de los bancos, supone olvidar que no los remunera con recursos disponibles, sino emitiendo moneda central. Finalmente, desde un punto de vista jurídico, nunca se ha visto a un acreedor condenado por condonar una deuda.
Tercer mérito, de naturaleza heurística: lo que hace interesante esta propuesta es que abre una amplia gama de alternativas. En un extremo del abanico monetario, tendríamos la “flexibilización cuantitativa”, ya experimentada, que reduce los tipos soberanos, pero ahonda las desigualdades y acentúa la inestabilidad financiera. A continuación, la mutualización de la deuda, la gestión de su madurez o su desindexación con respecto a la inflación, medidas todas ellas que alivian la carga de los pasivos, pero no generan nuevas capacidades de inversión. Más lejos, estaría la congelación de la deuda en manos del banco central – transformándola en deuda perpetua a un tipo de interés del 0%… Algo que, sin embargo, no reduciría la ratio deuda/PIB. La anulación pura y simple de la deuda vendría después, así como los adelantos directos del banco central al Estado, hoy prohibidos, que rebasarían incluso esa eventualidad. Finalmente, al otro extremo del abanico, tendríamos la subvención monetaria… que los bancos centrales del Eurosistema practican de facto sin atreverse a llamarla por su nombre, puesto que remuneran, al tipo de interés de la facilidad de depósito (el tipo de interés que las entidades bancarias cobran por sus depósitos a un día en el banco central), las reservas excedentarias de los bancos comerciales sin exigirles ninguna contrapartida. ¿Qué nos impediría redirigir ese mismo poder hacia estructuras específicas a fin de subvencionar inversiones tan ineludibles como no rentables, aquellas que los mercados nunca querrán financiar? Entonces dispondríamos de un modo permanente de emisión de moneda pública, sin depender de una coyuntura favorable por lo que se refiere a los tipos de interés, y sin efectos desigualitarios en cuanto a la deuda de mercado.
Queda la cuestión de la gobernanza. Nada, en ese abanico de posibilidades – aparte de los adelantos directos, explícitamente proscritos –, sería estrictamente imposible en un plano jurídico. Pero, en el marco institucional vigente, nada obliga tampoco a los bancos centrales a adoptar una u otra de esas medidas: ni el poder político, ni la sociedad civil pueden incidir en sus decisiones. El gran poder de que disponen les pertenece en exclusiva.
Jézabel Couppey-Soubeyran (Catedrática de Economía, París I)
20/09/2026

